Investigan a ex funcionarios del INE y actuales directivos de Somos por pagos anticipados
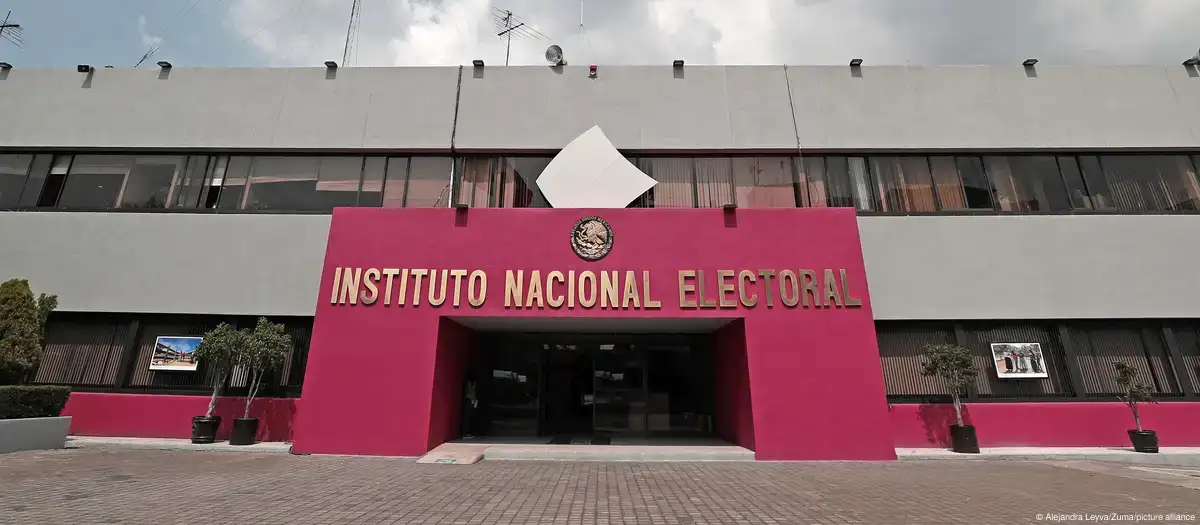
El Instituto Nacional Electoral (INE) habría incurrido en irregularidades al pagar anticipadamente 563 millones de pesos, donde estarían involucrados ex funcionarios del organismo electoral, actualmente directivos en el partido político Somos.
El Tribunal Federal de Justicia Administrativa (TFJA) abrió dos expedientes relacionados con presuntas irregularidades en contrataciones del Instituto Nacional Electoral (INE) por un monto conjunto superior a 563 millones de pesos, de acuerdo a nota del diario capitalino La Jornada.
Documentos en manos de la primera sala auxiliar en materia de responsabilidades administrativas graves, a los que se tuvo acceso, muestran pagos anticipados por más de 413 millones de pesos relacionados con la organización de las elecciones federales de 2018 en uno de dos expedientes.
El segundo expediente involucra una licitación por casi 150 millones de pesos para construir una sede del INE en Nuevo León, en la que presuntamente se permitió a una empresa completar su propuesta después del cierre del plazo establecido.
En ambos casos, la autoridad investigadora señala la posible comisión de faltas administrativas graves previstas en el artículo 57 de la Ley General de Responsabilidades Administrativas.
Los ex funcionarios involucrados son Edmundo Jacobo Molina, quien fuera secretario ejecutivo del INE, así como Roberto Heycher Cardiel Soto, quien fue director ejecutivo de Capacitación Electoral y Educación Cívica, y Ana Laura Martínez de Lara, quien era directora ejecutiva de Administración del instituto actualmente se desempeña como secretaria de Administración y Finanzas del Comité Nacional de Somos .
En la suscripción y ejecución del convenio participaron las áreas requirentes, encabezadas entonces por Cardiel Soto, quien actualmente ocupa el cargo de secretario de Operación Electoral y Alianzas del Comité Nacional de Somos.
De acuerdo al expediente INE/OIC/INV/802/2024, el órgano electoral realizó pagos anticipados por más de 413 millones de pesos, autorizados por su entonces representante legal, Edmundo Jacobo Molina, antes de recibir los bienes y servicios contratados.
El 30 de octubre de 2017, durante la preparación del Proceso Electoral Federal 2017-2018, el instituto suscribió un convenio con Talleres Gráficos de México para la impresión y distribución de boletas, materiales didácticos y gafetes de identificación por un monto de 413.2 millones de pesos.
De acuerdo con un análisis del Órgano Interno de Control, una de las principales irregularidades está en la cláusula segunda del convenio, que estableció una denominada aportación inicial equivalente a 100 por ciento del monto contratado.
A decir de las autoridades que indagan el caso, esta figura no estaba prevista en la normativa de adquisiciones del instituto y, en los hechos, constituyó un anticipo que habría vulnerado el límite máximo de 50 por ciento establecido en los lineamientos aplicables.
La investigación señala que el INE cubrió la totalidad del monto contratado el 7 de diciembre de 2017, mientras las primeras entregas de los bienes y servicios se realizaron hasta el 20 de febrero de 2018.
Es decir, el instituto habría desembolsado más de 413 millones de pesos aproximadamente dos meses y medio antes de recibir los primeros entregables.
Para los investigadores, esta operación habría sido posible mediante la utilización de formatos de recepción presuntamente simulados, con los que se habría justificado administrativamente el pago anticipado.
El segundo expediente corresponde a la licitación pública LP-INE-14/OP/2022, convocada para construir la sede de la Junta Local Ejecutiva del INE en Nuevo León.
El contrato, por un monto de 149.9 millones de pesos, sin incluir IVA, fue adjudicado a la empresa Supervisora y Constructora Medina, SA de CV, pese a que, según la investigación, su propuesta no cumplía inicialmente con todos los requisitos exigidos.
La constructora omitió presentar oportunamente su última declaración provisional de los impuestos sobre la renta (ISR) y al valor agregado (IVA), y sólo entregó los acuses de recibo correspondientes.
La etapa de presentación y apertura de propuestas había concluido el 22 de diciembre de 2022, por lo que la documentación requerida debía haberse presentado dentro del plazo establecido. Sin embargo, el 31 de enero de 2023, funcionarios del INE solicitaron a la empresa, mediante correo electrónico, que aclarara su propuesta.
De este modo, se habría utilizado el mecanismo de aclaración por correo electrónico, para permitir que la empresa completara documentación indispensable que debió presentar durante la etapa de recepción de propuestas.
Los dos procedimientos, relacionados con contrataciones que en conjunto superan 563 millones de pesos, se encuentran bajo conocimiento del Tribunal Federal de Justicia Administrativa, instancia a la que corresponde determinar si las conductas investigadas constituyen faltas administrativas graves y, en su caso, las responsabilidades y sanciones correspondientes.